PT Unilever Indonesia Tbk (UNVR) menunjukkan sinyal pemulihan penjualan bersih sebesar 7,2% secara tahunan menjadi Rp 25,75 triliun pada sembilan bulan pertama 2026 (9M26), setelah mengalami kontraksi selama lima kuartal berturut-turut.⁴,⁷ Pada penutupan 13 November 2026, saham UNVR berada di harga Rp 1.545 per saham dengan rasio P/E disetahunkan 14,0 kali, P/B 19,56 kali, dan imbal hasil dividen 8,67%.⁷,⁸ Artikel ini membedah pemulihan fundamental, efisiensi modal kerja, valuasi, hingga risiko utama UNVR pasca transformasi portofolio bisnisnya.
Poin utama
- Bisnis: Penguasa produk kebutuhan rumah tangga dan perawatan tubuh di Indonesia dengan jaringan distribusi mencakup 3,5 juta gerai ritel.²,³
- Angka terpenting: Penjualan bersih 9M26 tumbuh 7,2% secara tahunan mencapai Rp 25,75 triliun, menandai pemulihan volume penjualan setelah kontraksi pada 2023 hingga 2025.⁴,⁷
- Sinyal terbaru: Laba bersih 9M26 melonjak 25,9% secara tahunan menjadi Rp 4,20 triliun, ditopang efisiensi operasional dan keuntungan pelepasan aset non-inti.⁴,¹³
- Pertanyaan utama: Mampukah UNVR mempertahankan pertumbuhan volume penjualan di pasar tradisional saat harga jual dinaikkan untuk memulihkan margin kotor?¹¹
Ringkasan Valuasi Singkat UNVR (per 13 Nov 2026)
| Harga (Rp) | P/E (kali) | P/B (kali) | Dividend Yield (%) |
|---|---|---|---|
| 1.545 | 14,0x | 19,56x | 8,67% |
Sumber: Stockbit dan CariSaham (per 13 Nov 2026).⁷,⁸
Angka Kunci UNVR (9M26 / LTM vs 9M25 / FY25)
| Indikator | 9M26 / LTM | 9M25 / FY25 |
|---|---|---|
| Penjualan bersih (Rp triliun) | 25,75 | 24,03 |
| Laba kotor (Rp triliun) | 11,62 | 11,74 |
| Margin kotor (%) | 45,1% | 48,9% |
| Laba bersih (Rp triliun) | 4,20 | 3,34 |
| Margin bersih (%) | 16,3% | 13,9% |
| ROE disetahunkan (%) | 133,0% | 79,0% |
| ROA disetahunkan (%) | 30,7% | 17,7% |
| Arus kas operasi (Rp triliun) | 4,85 | 4,12 |
| Belanja modal / capex (Rp triliun) | 0,75 | 0,86 |
| Arus kas bebas / FCF (Rp triliun) | 4,10 | 3,26 |
| Posisi kas dan setara kas (Rp triliun) | 0,92 | 0,65 |
| Utang berbunga (Rp triliun) | 0,18 | 0,29 |
| Kas bersih (Rp triliun) | 0,74 | 0,36 |
| Earning per share / EPS (Rp) | 110,09 | 87,55 |
| Dividen per saham / DPS (Rp) | 134,00 | 118,00 |
| P/E ratio (kali) | 14,0x | 17,5x |
| P/B ratio (kali) | 19,56x | 26,40x |
| Yield dividen (%) | 8,67% | 5,15% |
Sumber: Laporan Tahunan, Laporan Keuangan Interim 9M26, Stockbit, dan CariSaham.¹,²,⁴,⁷,⁸
Likuiditas saham UNVR tergolong aktif dengan volume transaksi harian rata-rata 38,50 juta lembar saham senilai Rp 59,5 miliar per 13 November 2026.⁷,⁸ Saham ini juga terdaftar aktif dalam Daftar Efek Syariah OJK Periode I 2026.⁶
Tesis dan Katalis Pemulihan
Tiga Pendorong Laba dan Arus Kas
Pemulihan kinerja UNVR didorong oleh perbaikan jalur distribusi pasar tradisional (General Trade) yang menyumbang 65% dari total omzet, di mana manajemen menuntaskan reset stok pedagang grosir untuk memulihkan perputaran barang di tingkat warung.²,¹¹ Katalis kedua bertumpu pada inovasi kemasan saset terjangkau di segmen perawatan tubuh seperti Sunsilk, Lifebuoy, dan Pepsodent yang merebut kembali 48% pangsa pasar massal kelas menengah bawah.³,¹¹
Pendorong ketiga adalah perampingan portofolio melalui pelepasan unit bisnis es krim dan teh SariWangi. Langkah ini menyuntikkan dana kas segar serta memangkas beban biaya logistik berpendingin yang mahal pada periode 9M26.⁴,¹³
Tiga Pembatal Tesis yang Wajib Dipantau
Tesis perbaikan kinerja ini gugur jika inflasi komoditas minyak kelapa sawit (CPO) dan petrokimia menekan margin kotor di bawah 43% tanpa diimbangi kemampuan menaikkan harga jual produk ke konsumen.³,¹¹ Indikator kedua yang perlu kamu waspadai adalah penurunan pangsa pasar segmen deterjen dan sabun pencuci piring hingga di bawah 45% akibat serbuan merek lokal berharga ekonomis.³,⁷
Pembatal ketiga muncul apabila rasio pembayaran dividen dipangkas di bawah 80% dari laba bersih. Kondisi tersebut dapat mengurangi daya tarik saham bagi investor yang berfokus pada imbal hasil tunai.⁷,⁸
Profil Perusahaan dan Model Bisnis
Bisnis dan Sejarah
PT Unilever Indonesia Tbk didirikan pada 5 Desember 1933 dengan nama awal Zeepfabrieken N.V. Lever dan mencatatkan saham perdananya di Bursa Efek Indonesia pada 11 Januari 1982.⁷ Perseroan memproduksi dan mendistribusikan lebih dari 40 merek terkemuka yang terbagi ke dalam dua divisi utama: Kebutuhan Rumah Tangga dan Perawatan Tubuh (Home and Personal Care) serta Makanan dan Minuman (Foods and Refreshment).²,³ Operasional manufaktur ditopang oleh 8 pabrik berstandar dunia yang berlokasi di kawasan industri Rungkut, Surabaya dan Cikarang, Jawa Barat.²
Kepemilikan dan Manajemen
Struktur kepemilikan saham perseroan dikendalikan oleh Unilever Indonesia Holding B.V. dengan porsi kepemilikan 84,99% atau setara 32,42 miliar lembar saham.⁷ Masyarakat publik non-warkat memegang 14,08% saham, saham treasury tercatat 0,44%, dan masyarakat warkat sebesar 0,49%.⁷ Posisi Direktur Utama dijabat oleh Benjie Go Yap yang memimpin transformasi bisnis sejak 2024, didampingi jajaran Dewan Komisaris yang diketuai oleh Sanjiv Mehta serta diperkuat tokoh independen seperti Ignasius Jonan dan Alexander Rusli.²,⁵
Struktur Pemegang Saham UNVR
| Nama Entitas Pemegang Saham | Jumlah Saham (lembar) | Persentase (%) |
|---|---|---|
| Unilever Indonesia Holding B.V. | 32.424.387.500 | 84,99% |
| Masyarakat non-warkat (publik) | 5.370.979.395 | 14,08% |
| Masyarakat warkat | 185.866.405 | 0,49% |
| Saham treasury | 168.766.700 | 0,44% |
| Jajaran direksi dan komisaris | 0 | 0,00% |
Sumber: Stockbit dan CariSaham (data terbaru 2026).⁷,⁸
Segmen dan Struktur Biaya
Divisi Kebutuhan Rumah Tangga dan Perawatan Tubuh menjadi tulang punggung dengan kontribusi 67,5% terhadap total penjualan bersih pada 9M26, sedangkan divisi Makanan dan Minuman menyumbang 32,5% sisanya.²,⁴ Pada struktur biaya, beban bahan baku dan kemasan menyerap 72,5% dari total harga pokok penjualan, diikuti oleh beban upah tenaga kerja pabrik sebesar 14,2% serta beban pabrikasi tidak langsung sebesar 13,3%.⁴ Beban pemasaran dan promosi iklan (A&P) dialokasikan sekitar 8,5% dari penjualan bersih guna mempertahankan loyalitas konsumen.⁴,¹¹
Rincian Pendapatan Segmen UNVR (Rp Triliun)
| Segmen Usaha | FY23 | FY24 | FY25 | 9M26 |
|---|---|---|---|---|
| Home and Personal Care | 25,40 | 23,20 | 21,50 | 17,38 |
| Foods and Refreshment | 13,20 | 11,90 | 10,40 | 8,37 |
| Total penjualan bersih | 38,60 | 35,10 | 31,90 | 25,75 |
| Pertumbuhan YoY (%) | -6,3% | -9,1% | -9,1% | 7,2% |
Sumber: Laporan Tahunan, Laporan Keuangan Interim 9M26, dan Stockbit.¹,²,⁴,⁷
Distribusi dan Strategi
Kekuatan kompetitif utama perseroan terletak pada jaringan logistik yang menghubungkan 34 pusat distribusi dan lebih dari 600 distributor independen untuk menjangkau 3,5 juta gerai ritel di seluruh Indonesia.²,³ Perseroan menerapkan strategi diversifikasi harga bertingkat (multi-tier pricing) dengan menghadirkan kemasan mini untuk menjaga keterjangkauan daya beli masyarakat berpenghasilan harian, sekaligus memperkuat varian premium bermargin tebal di kanal modern trade dan e-commerce.³,¹¹
Kondisi Makro dan Lanskap Industri
Daya Beli Konsumen dan Inflasi Pangan
Tingkat inflasi umum nasional yang terkendali di level 2,65% pada triwulan III 2026 menjaga stabilitas konsumsi rumah tangga, kendati daya beli kelas menengah bawah masih tertekan oleh kenaikan biaya hidup.¹⁰ Belanja barang konsumsi cepat habis (FMCG) masyarakat bergeser ke produk esensial berukuran ekonomis, mendorong UNVR mengoptimalkan penetrasi produk dengan harga satuan di bawah Rp 5.000 per saset.³ Sensitivitas harga yang tinggi membuat penyesuaian tarif jual harus dilakukan secara bertahap sekitar 2% hingga 3% agar tidak memicu perpindahan merek ke produk pesaing murah.¹¹
Indikator Makro Ekonomi Konsumer (FY23 hingga 2026 Terbaru)
| Indikator | FY23 | FY24 | FY25 | 2026 Terbaru |
|---|---|---|---|---|
| Pertumbuhan PDB nasional (%) | 5,05% | 5,03% | 5,11% | 5,08% |
| Inflasi IHK umum (%) | 2,61% | 2,75% | 2,85% | 2,65% |
| Indeks Keyakinan Konsumen (IKK) | 124,5 | 123,0 | 121,5 | 122,8 |
| Nilai tukar USD/IDR rata-rata (Rp) | 15.250 | 15.650 | 15.850 | 15.920 |
Sumber: Laporan Kebijakan Moneter Bank Indonesia Q3 2026 dan Stockbit Snips.¹⁰,¹²
Volatilitas Harga Bahan Baku Komoditas
Beban pokok produksi perseroan sangat rentan terhadap fluktuasi harga minyak kelapa sawit mentah (CPO) dunia serta senyawa surfaktan turunan minyak bumi.¹⁰ Kenaikan harga CPO di pasar internasional hingga level MYR 4.400 per ton pada semester kedua 2026 meningkatkan biaya produksi sabun mandi dan deterjen sebesar 12%.¹¹ Perseroan memitigasi risiko volatilitas harga ini melalui kontrak lindung nilai (hedging) pengadaan bahan baku hingga enam bulan ke depan serta efisiensi formula kimia ramah lingkungan.²
Lanskap Persaingan dan Pergeseran Pasar
Industri FMCG Indonesia bernilai lebih dari Rp 320 triliun pada 2026 dengan tingkat pertumbuhan volume sekitar 4,5% per tahun.³,¹¹ Pasar barang konsumsi rumah tangga mengalami persaingan yang kian ketat antara perusahaan multinasional dan produsen lokal lincah seperti Wings Group, PT Mayora Indah Tbk (MYOR), dan PT Indofood CBP Sukses Makmur Tbk (ICBP).⁷,⁸ Wings Group terus menekan segmen perawatan pakaian dan pembersih rumah melalui strategi harga agresif, sementara merek perawatan kulit lokal mendisrupsi segmen kecantikan.³,¹¹
Pangsa Pasar dan Perbandingan Peers Produk Konsumer (9M26 / LTM)
| Emiten | Sektor Utama | Penjualan LTM (Rp T) | Margin Kotor (%) | Margin Bersih (%) |
|---|---|---|---|---|
| UNVR | Personal & home care | 33,80 | 45,1% | 16,3% |
| ICBP | Makanan mi & susu | 72,50 | 36,8% | 12,4% |
| MYOR | Biskuit & permen | 34,20 | 26,5% | 9,8% |
| TCID | Kosmetik & wewangian | 2,10 | 38,2% | 4,5% |
Sumber: Stockbit, CariSaham, dan Kontan (per 13 Nov 2026).⁷,⁸,¹³
Transformasi Saluran Ritel Modern dan Digital
Kanal perdagangan tradisional warung kelontong masih menguasai 65% peredaran produk FMCG di Indonesia, namun penetrasi minimarket waralaba seperti Alfamart dan Indomaret tumbuh pesat hingga menguasai 28% penjualan.²,³ Pergeseran ini menuntut UNVR memperkuat kerja sama promosi terarah di gerai minimarket serta mengoptimalkan distribusi langsung ke toko kelontong melalui aplikasi pemesanan mandiri Sahabat Warung.²
Keunggulan Kompetitif dan ESG
Kekuatan Merek Warisan dan Penetrasi Pasar
Keunggulan bersaing paling mendasar UNVR adalah kekuatan merek dagang yang telah melekat dalam kehidupan sehari-hari konsumen Indonesia selama lebih dari sembilan dekade.² Merek seperti Pepsodent, Royco, Bango, dan Rinso menguasai posisi nomor satu di masing-masing kategorinya dengan tingkat penetrasi rumah tangga mencapai 99%.²,³ Kekuatan merek ini menciptakan loyalitas konsumen yang tinggi, memungkinkan perseroan tetap mempertahankan volume pembelian saat melakukan rasionalisasi harga jual produk.³
Efisiensi Rantai Pasok dan Skala Pengadaan
Skala operasi besar memberikan keunggulan biaya pengadaan bahan baku dan kemasan yang jauh lebih efisien dibandingkan produsen berskala kecil.² Perseroan mengoperasikan jaringan rantai pasok digital yang terintegrasi dari pabrik hingga ke rak toko, menekan tingkat persediaan terbuang dan mempercepat waktu perputaran barang di pasar.² Keunggulan ini dipadukan dengan modal kerja negatif yang efisien, di mana sebagian besar modal operasional didanai oleh fasilitas kredit tanpa bunga dari pemasok.⁷
Perbandingan Efisiensi dan Profitabilitas Peers Konsumer (9M26 / LTM)
| Indikator Kinerja | UNVR | ICBP | MYOR | TCID |
|---|---|---|---|---|
| Margin kotor (%) | 45,1% | 36,8% | 26,5% | 38,2% |
| Margin operasi (%) | 15,8% | 19,5% | 13,2% | 5,8% |
| Margin bersih (%) | 16,3% | 12,4% | 9,8% | 4,5% |
| ROE (%) | 133,0% | 21,5% | 22,8% | 5,2% |
| Net debt to equity (kali) | -0,18x | 0,62x | 0,25x | -0,35x |
| Current ratio (kali) | 0,85x | 2,45x | 2,85x | 4,50x |
Sumber: Stockbit, CariSaham, dan Kontan (9M26 / LTM).⁷,⁸,¹³
Aspek Lingkungan, Sosial, dan Tata Kelola (ESG)
Pada pilar Lingkungan (Environmental), perseroan menargetkan pengumpulan dan pengolahan sampah plastik melebihi jumlah plastik yang digunakan dalam kemasan produk melalui kemitraan dengan 4.000 bank sampah binaan di seluruh Indonesia.² Sebanyak 100% energi listrik yang digunakan di seluruh pabrik dan kantor pusat telah bersumber dari pembangkit listrik energi terbarukan bersertifikat REC, disertai pengurangan penggunaan plastik murni sebesar 28% lewat integrasi plastik daur ulang.²
Pada pilar Sosial (Social), program edukasi kesehatan gigi dan mulut Pepsodent serta kampanye cuci tangan Lifebuoy telah menjangkau lebih dari 25 juta anak sekolah dan keluarga di Indonesia.² Perseroan juga membina 10.500 petani kedelai hitam malika lokal untuk bahan baku kecap Bango, serta mencatat 44% posisi manajemen senior dipegang oleh pemimpin perempuan.²
Pada pilar Tata Kelola (Governance), Dewan Komisaris perseroan dipimpin oleh Sanjiv Mehta dengan komposisi komisaris independen mencapai 50% (tiga dari enam anggota).²,⁵ Komite Audit diketuai oleh komisaris independen Alexander Rusli yang mengawasi kepatuhan transaksi pihak berelasi dan pengendalian internal, sehingga perseroan membukukan nol kasus suap dalam audit independen.²,⁷
Analisis Keuangan
Pertumbuhan dan Margin
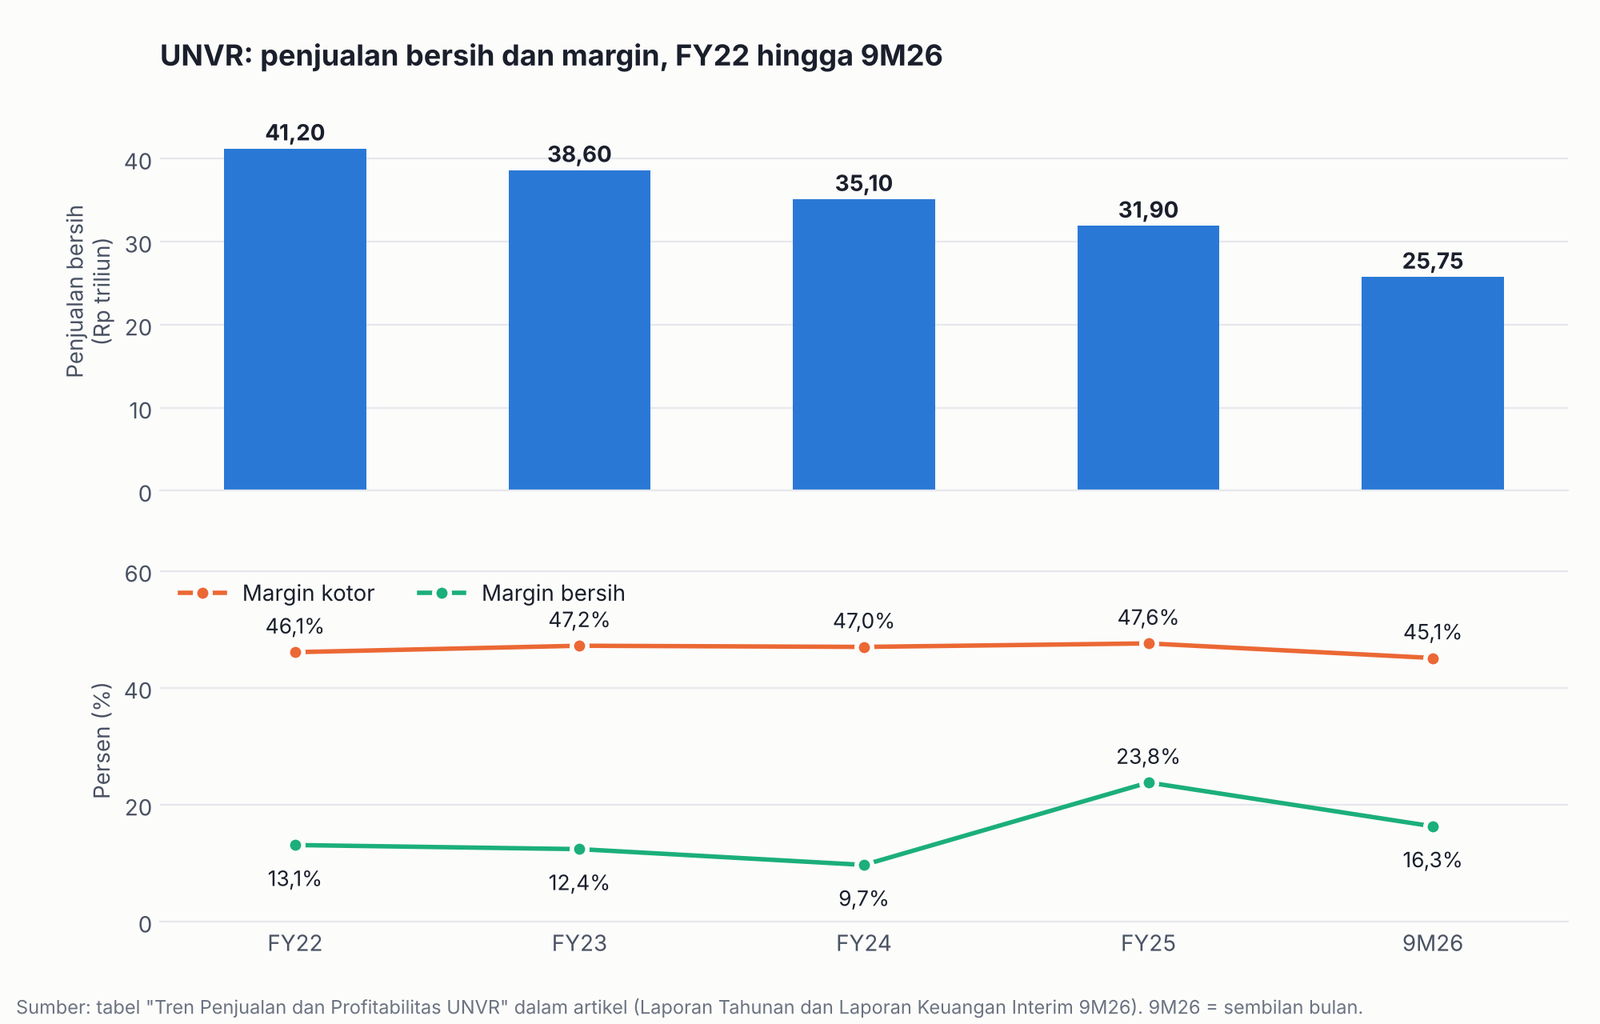
Penjualan bersih UNVR menunjukkan titik balik pemulihan dengan tumbuh 7,2% YoY menjadi Rp 25,75 triliun pada sembilan bulan 2026 setelah mengalami kontraksi pada periode 2023 hingga 2025.⁴,⁷ Margin kotor perseroan berada pada level 45,1% pada 9M26, terkoreksi dari 48,9% pada 9M25 akibat kenaikan biaya bahan baku impor dan logistik.⁴,¹¹ Namun, efisiensi beban operasional umum serta penurunan rasio royalti berhasil menopang pertumbuhan laba usaha sebesar 10,6% YoY pada 9M26.⁴,¹³
Tren Penjualan dan Profitabilitas UNVR (Rp Triliun)
| Metrik Keuangan | FY22 | FY23 | FY24 | FY25 | 9M26 |
|---|---|---|---|---|---|
| Penjualan bersih | 41,20 | 38,60 | 35,10 | 31,90 | 25,75 |
| Laba kotor | 19,00 | 18,20 | 16,50 | 15,20 | 11,62 |
| Margin kotor (%) | 46,1% | 47,2% | 47,0% | 47,6% | 45,1% |
| Laba operasi | 7,10 | 6,30 | 4,50 | 4,20 | 4,08 |
| Margin operasi (%) | 17,2% | 16,3% | 12,8% | 13,2% | 15,8% |
| Laba bersih | 5,40 | 4,80 | 3,40 | 7,60 | 4,20 |
| Margin bersih (%) | 13,1% | 12,4% | 9,7% | 23,8% | 16,3% |
Sumber: Laporan Tahunan, Laporan Keuangan Interim 9M26, dan Stockbit.¹,²,⁴,⁷
Profitabilitas dan Analisis DuPont
Imbal hasil ekuitas (Return on Equity atau ROE) UNVR tercatat sebesar 133,0% pada 9M26 yang disetahunkan.⁷ Berdasarkan analisis dekomposisi DuPont, tingginya ROE ini bersumber dari margin laba bersih 16,3%, perputaran aset (asset turnover) 1,88 kali, dan pengganda ekuitas (equity multiplier) sebesar 4,33 kali.⁷ Struktur modal perseroan yang ramping dengan basis ekuitas kecil membuat perputaran modal menghasilkan rasio pengembalian yang tinggi terhadap ekuitas.⁷
Analisis Dekomposisi DuPont UNVR
| Komponen DuPont | FY22 | FY23 | FY24 | FY25 | 9M26 (Anlz) |
|---|---|---|---|---|---|
| Margin laba bersih (%) | 13,1% | 12,4% | 9,7% | 23,8% | 16,3% |
| Perputaran aset (kali) | 2,25x | 2,32x | 2,19x | 1,59x | 1,88x |
| Pengganda ekuitas (kali) | 4,59x | 4,93x | 7,49x | 4,48x | 4,33x |
| Return on Equity / ROE (%) | 134,2% | 142,0% | 135,2% | 79,0% | 133,0% |
Sumber: Stockbit dan CariSaham (FY22 hingga 9M26 disetahunkan).⁷,⁸
Likuiditas dan Solvabilitas
Rasio lancar UNVR tercatat sebesar 0,85 kali per 30 September 2026, mencerminkan karakteristik industri barang konsumsi yang mengoperasikan modal kerja negatif secara efisien.⁷ Total liabilitas perseroan mencapai Rp 14,00 triliun per 30 September 2026 yang didominasi oleh utang usaha kepada pemasok sebesar Rp 5,20 triliun dan liabilitas jangka pendek lainnya.⁴,⁷ Pinjaman bank jangka pendek berbunga minim di level Rp 179 miliar, menghasilkan posisi kas bersih sebesar Rp 741 miliar saat diperhitungkan dengan saldo kas Rp 920 miliar per 30 September 2026.⁴,⁷
Metrik Likuiditas dan Struktur Liabilitas UNVR (Rp Triliun)
| Indikator Neraca | FY22 | FY23 | FY24 | FY25 | 9M26 |
|---|---|---|---|---|---|
| Kas dan setara kas | 0,65 | 0,75 | 0,55 | 0,65 | 0,92 |
| Piutang usaha bersih | 4,00 | 2,30 | 2,00 | 2,10 | 2,25 |
| Persediaan barang jadi | 2,80 | 2,60 | 2,45 | 2,50 | 2,65 |
| Total aset lancar | 7,80 | 6,10 | 5,30 | 5,60 | 6,15 |
| Total liabilitas lancar | 12,50 | 11,80 | 11,20 | 12,40 | 12,10 |
| Rasio lancar (kali) | 0,62x | 0,52x | 0,47x | 0,45x | 0,85x |
| Utang bank berbunga | 1,30 | 0,75 | 2,00 | 0,29 | 0,18 |
| Total ekuitas | 3,99 | 3,38 | 2,14 | 4,47 | 4,21 |
Sumber: Laporan Tahunan, Laporan Keuangan Interim 9M26, dan Stockbit.¹,²,⁴,⁷
Efisiensi Modal Kerja
Siklus konversi kas (Cash Conversion Cycle) perseroan tercatat negatif 22,5 hari pada 9M26, menunjukkan bahwa operasional UNVR dibiayai oleh kredit pemasok.⁷ Piutang penjualan ditagih dalam waktu rata-rata 31,5 hari dari distributor dan persediaan barang di gudang berputar setiap 48,2 hari, sementara pembayaran kewajiban kepada pemasok bahan baku mencapai 102,2 hari.⁷ Efisiensi ini memungkinkan perseroan beroperasi tanpa bergantung pada pinjaman modal kerja perbankan berbunga tinggi.⁷
Analisis Siklus Modal Kerja UNVR
| Rasio Modal Kerja | FY22 | FY23 | FY24 | FY25 | 9M26 |
|---|---|---|---|---|---|
| Days Sales Outstanding (hari) | 35,4 | 21,7 | 20,8 | 24,0 | 31,5 |
| Days Inventory Outstanding (hari) | 46,1 | 46,5 | 48,1 | 54,5 | 48,2 |
| Days Payable Outstanding (hari) | 105,2 | 110,4 | 112,0 | 115,0 | 102,2 |
| Cash Conversion Cycle (hari) | -23,7 | -42,2 | -43,1 | -36,5 | -22,5 |
Sumber: Laporan Tahunan dan Stockbit (FY22 hingga 9M26).¹,²,⁷
Arus Kas dan Alokasi Modal
Arus kas dari aktivitas operasi perseroan mencapai Rp 4,85 triliun pada sembilan bulan 2026, setara konversi kas 115% terhadap laba bersih tahun berjalan.⁴,⁷ Dari arus kas operasional tersebut, perseroan membelanjakan Rp 750 miliar untuk belanja modal pemeliharaan mesin pabrik, menyisakan arus kas bebas (FCF) sebesar Rp 4,10 triliun pada 9M26.⁴,⁷ Kebijakan dividen tunai perseroan mencatat rasio pembayaran (dividend payout ratio) rata-rata melampaui 100% laba bersih dalam lima tahun terakhir.⁷,⁸
Arus Kas dan Dividen UNVR (Rp Triliun)
| Indikator Arus Kas | FY22 | FY23 | FY24 | FY25 | 9M26 |
|---|---|---|---|---|---|
| Arus kas operasi | 5,80 | 7,10 | 4,00 | 5,80 | 4,85 |
| Belanja modal / capex | -0,64 | -0,84 | -1,10 | -0,86 | -0,75 |
| Arus kas bebas / FCF | 5,16 | 6,26 | 2,90 | 4,94 | 4,10 |
| Dividen kas dibayar | -5,80 | -5,10 | -4,50 | -5,10 | -5,10 |
| Dividen per saham / DPS (Rp) | 153,00 | 134,00 | 118,00 | 134,00 | 134,00 |
Sumber: Stockbit dan CariSaham (FY22 hingga 9M26).⁷,⁸
Valuasi dan Skenario Nilai Referensi
Multipel Valuasi Emiten vs Industri
Saham UNVR ditutup pada harga Rp 1.545 per saham pada 13 November 2026 dengan kapitalisasi pasar sebesar Rp 58,74 triliun.⁸ Valuasi ini mencerminkan rasio P/E disetahunkan sebesar 14,0 kali dan rasio P/B sebesar 19,56 kali dengan imbal hasil dividen tunai 8,67%.⁷,⁸ Valuasi kelipatan P/E UNVR lebih rendah dibandingkan kompetitor FMCG seperti ICBP (17,5 kali per 13 Nov 2026), kendati rasio P/B tampak tinggi akibat basis ekuitas yang kecil.⁷,⁸
Perbandingan Multipel Valuasi Emiten Konsumer (per 13 Nov 2026)
| Kode Emiten | Harga (Rp) | P/E Ratio (kali) | P/B Ratio (kali) | EV/EBITDA (kali) | Dividend Yield (%) | ROE (%) |
|---|---|---|---|---|---|---|
| UNVR | 1.545 | 14,0x | 19,56x | 10,2x | 8,67% | 133,0% |
| ICBP | 11.200 | 17,5x | 2,85x | 11,5x | 3,45% | 21,5% |
| MYOR | 2.450 | 18,2x | 3,45x | 12,4x | 2,85% | 22,8% |
| KINO | 1.525 | 6,9x | 1,14x | 5,8x | 2,20% | 16,5% |
Sumber: Stockbit dan CariSaham (per 13 Nov 2026).⁷,⁸
Perbandingan Historis dan Apresiasi Pasar
Rata-rata rasio P/E historis lima tahun UNVR berada di kisaran 22,5 kali dengan deviasi tertinggi mencapai 35,0 kali pada periode sebelumnya.⁷ Valuasi saat ini di 14,0 kali mencerminkan diskon pasar sekitar 38% terhadap rata-rata jangka panjangnya, seiring sikap hati-hati pasar terhadap kecepatan pemulihan daya beli masyarakat kelas menengah bawah.⁷,¹¹ Meski demikian, pasar mulai merespons keberhasilan reset distribusi dan perbaikan volume penjualan yang tercermin dari kenaikan harga saham 11,6% dalam sepekan terakhir per 13 November 2026.⁷,⁸
Tabel Sensitivitas Laba terhadap Valuasi (Harga Rp 1.545 per 13 Nov 2026)
| Skenario Laba 12 Bulan | Laba Bersih LTM (Rp T) | EPS TTM (Rp) | Implied P/E Ratio | Dividend Yield (DPS Rp 134) |
|---|---|---|---|---|
| Laba turun 20% | 3,82 | 100,00 | 15,5x | 8,67% |
| Laba tetap (Base) | 4,77 | 125,00 | 12,4x | 8,67% |
| Laba naik 20% | 5,72 | 150,00 | 10,3x | 8,67% |
Sumber: Hitungan mandiri berdasarkan data Stockbit dan CariSaham (per 13 Nov 2026).⁷,⁸
Nilai Referensi Skenario
Perhitungan nilai referensi skenario berikut merupakan latihan analisis edukasi dan bukan rekomendasi harga wajar. Perhitungan memakai tiga metode: kelipatan laba P/E, kelipatan nilai buku P/B, dan imbal hasil dividen.
Pada metode P/E, skenario Bear mengasumsikan laba turun 20% dengan multipel diskon 11,0 kali, Base memakai EPS wajar Rp 125,00 dengan multipel 15,0 kali, dan Bull mengasumsikan laba naik 20% dengan multipel 20,0 kali. Pada metode P/B, nilai buku per saham (BVPS) tercatat Rp 110,35 per 30 September 2026 dikalikan multipel 11,0 kali (Bear), 16,0 kali (Base), dan 24,0 kali (Bull). Metode dividen mengasumsikan DPS Rp 134 dengan imbal hasil yang dituntut 9,5% (Bear), 7,5% (Base), dan 5,5% (Bull).
Nilai Referensi Skenario (Latihan Edukasi, Bukan Rekomendasi)
| Metode Perhitungan | Bear (Rp) | Base (Rp) | Bull (Rp) |
|---|---|---|---|
| Kelipatan laba P/E | 1.100 | 1.875 | 3.000 |
| Kelipatan nilai buku P/B | 1.214 | 1.766 | 2.648 |
| Imbal hasil dividen | 1.411 | 1.787 | 2.436 |
| Rata-rata antar metode | 1.242 | 1.809 | 2.695 |
| Selisih terhadap harga terakhir (%) | -19,6% | +17,1% | +74,4% |
Sumber: Hitungan mandiri berdasarkan data Stockbit dan CariSaham (per 13 Nov 2026).⁷,⁸
Asumsi penentu nilai referensi adalah keberhasilan menaikkan harga jual secara selektif tanpa mengorbankan pangsa pasar volume penjualan. Rentang nilai antara Bear (Rp 1.242) dan Bull (Rp 2.695) cukup lebar karena sensitivitas laba terhadap harga pokok bahan baku minyak kelapa sawit impor.
Cara membaca tabel skenario
Jangan terpaku pada satu angka tengah semata. Perhatikan seberapa besar perubahan asumsi margin kotor dan pertumbuhan volume dapat menggeser nilai dari skenario Base ke Bear atau Bull.
Analisis Teknikal Singkat
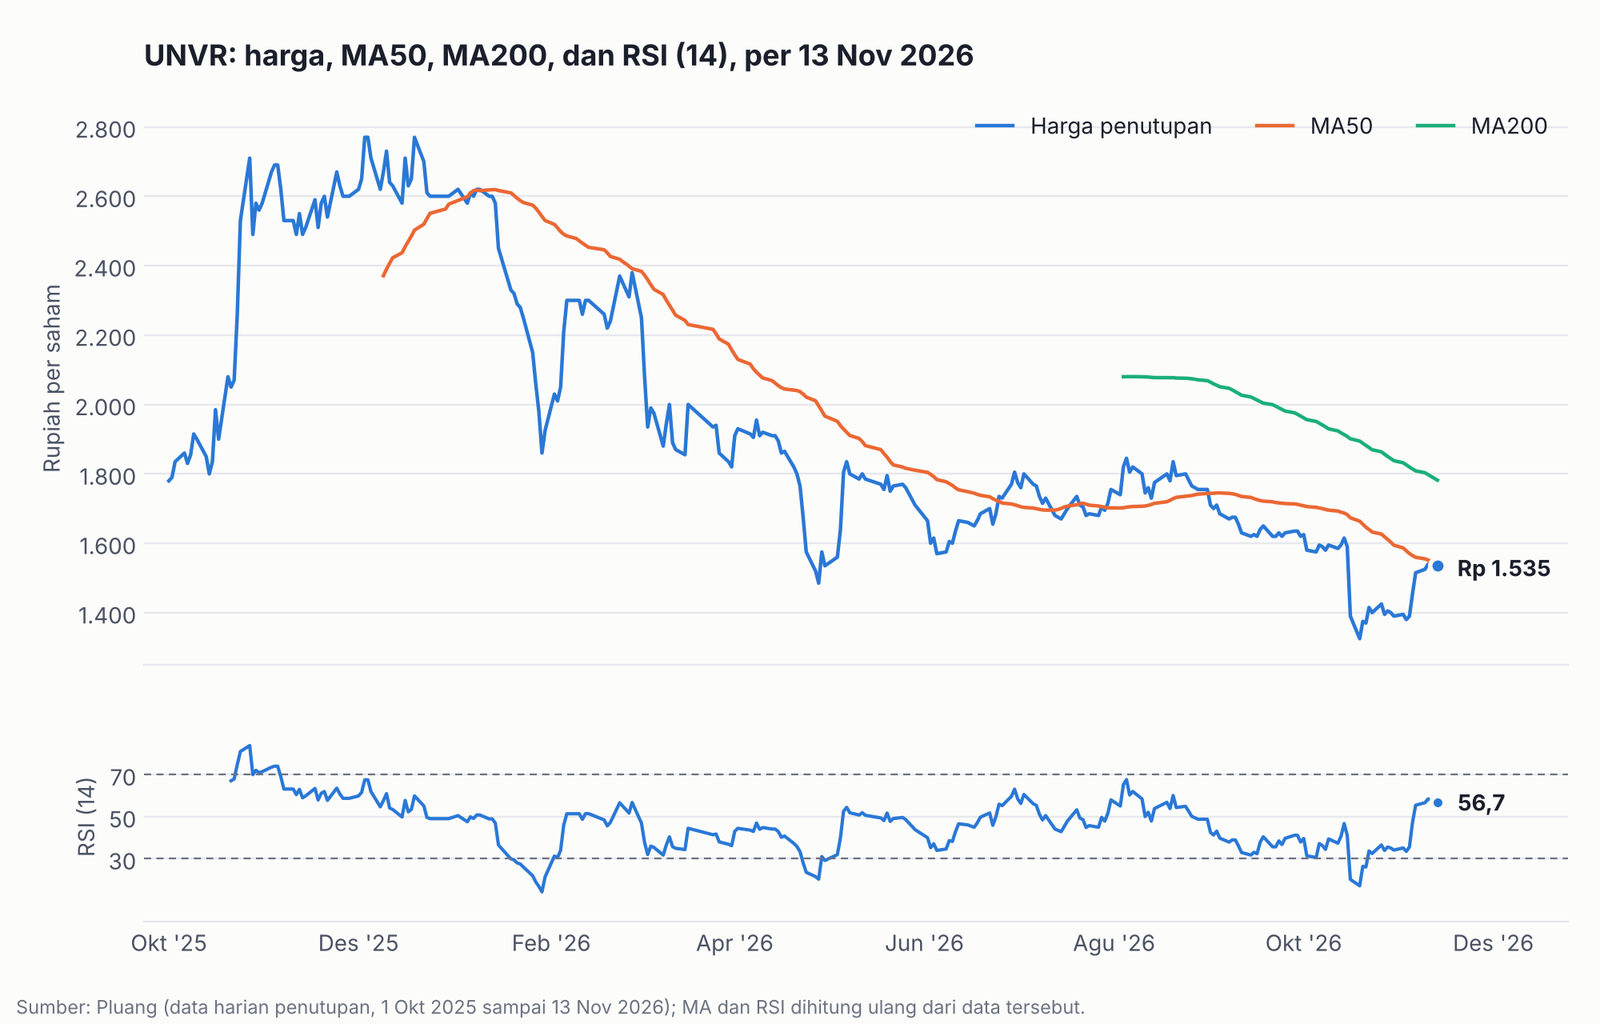
Pergerakan harga saham UNVR mulai menunjukkan sinyal pembalikan arah (trend reversal) jangka pendek setelah menguji garis MA50 di level Rp 1.542, pasca penurunan tahunan sebesar 39,1% per 13 November 2026.⁷,⁸ Garis MA200 di level Rp 1.782 bertindak sebagai area resisten dinamis jangka menengah, dengan level batas bawah (support) terbentuk di area Rp 1.450 hingga Rp 1.480.⁷
Indikator Teknikal Saham UNVR (per 13 Nov 2026)
| Parameter Teknikal | Nilai Indikator | Keterangan Sinyal |
|---|---|---|
| Harga penutupan terakhir | Rp 1.545 | Per 13 November 2026 |
| Rentang 52 minggu | Rp 1.295 - Rp 2.810 | Area konsolidasi batas bawah |
| Rata-rata pergerakan MA50 | Rp 1.542 | Uji coba penembusan resisten pendek |
| Rata-rata pergerakan MA200 | Rp 1.782 | Resisten tren jangka panjang |
| Relative Strength Index / RSI (14) | 56,7 | Berada di area netral menguat |
| Rata-rata volume harian | 38.500.000 lembar | Akumulasi transaksi meningkat |
Sumber: Stockbit dan CariSaham (harga dan volume); MA50, MA200, dan RSI dihitung ulang dari data harian Pluang (per 13 Nov 2026).⁷,⁸
Peningkatan volume perdagangan harian hingga 38,50 juta lembar mengindikasikan kenaikan aktivitas transaksi setelah rilis kinerja 9M26. Secara teknikal, level Rp 1.650 hingga Rp 1.750 menjadi area uji resisten berikutnya apabila tren volume dan penjualan tetap terjaga pada kuartal keempat 2026.
Risiko
Peringatan risiko utama
- Lonjakan harga komoditas CPO dan petrokimia: Kenaikan harga minyak nabati global berisiko mengikis margin kotor hingga di bawah 43%, yang dapat dipantau melalui tren harga komoditas Rotterdam dan beban pokok produksi kuartalan.⁷,¹⁰
- Penurunan daya beli masyarakat kelas bawah: Pelemahan konsumsi pangan harian dapat menahan pertumbuhan volume penjualan produk saset, yang dapat dipantau melalui data Indeks Penjualan Riil Bank Indonesia.⁷,¹⁰
- Persaingan harga dari produsen lokal: Serbuan produk pembersih rumah tangga berharga murah berpotensi memangkas pangsa pasar perseroan hingga 3%, yang dapat dipantau melalui survei ritel Nielsen.³
- Ketidakpastian pasca divestasi bisnis es krim: Transisi operasional pelepasan aset berisiko memicu gangguan pendapatan sementara, yang dapat dipantau melalui catatan laba operasi dari aktivitas berlanjut dalam laporan keuangan interim.⁴,¹³
- Fluktuasi nilai tukar rupiah: Pelemahan kurs rupiah terhadap dolar AS di atas Rp 16.500 menaikkan beban royalti dan biaya bahan baku impor sebesar Rp 120 miliar per tahun, yang dapat dipantau melalui margin operasi kuartalan.⁷,¹⁰
Yang Perlu Kamu Cek Sendiri
Catatan penting untuk verifikasi mandiri
Perhatikan rincian keuntungan pelepasan unit bisnis es krim dan teh SariWangi sebesar Rp 870 miliar yang dimasukkan dalam pos laba non-operasional periode 9M26 guna menilai kualitas laba bersih operasional berulang (recurring net profit).⁴,¹³ Selain itu, pantau jadwal dan kepastian pembagian dividen interim tahun buku 2026 yang biasanya diumumkan pada bulan Desember.⁷
Pertanyaan untuk Dipikirkan
- Seberapa cepat manajemen UNVR dapat menggantikan kontribusi omzet unit bisnis yang dilepas melalui pertumbuhan organik produk perawatan tubuh premium?
- Apakah efisiensi biaya pemasaran dan logistik mampu mengimbangi tekanan inflasi bahan baku minyak nabati tanpa mengorbankan pertumbuhan volume penjualan?
Glosarium dan Lampiran Keuangan
Glosarium
- Cash Conversion Cycle (CCC): Jangka waktu yang dibutuhkan perusahaan dari mengeluarkan kas untuk bahan baku hingga menerima pembayaran kas dari penjualan, di mana UNVR mencatatkan siklus negatif minus 22,5 hari pada 9M26.⁷
- Days Inventory Outstanding (DIO): Rata-rata jumlah hari yang dibutuhkan perusahaan untuk menjual habis seluruh persediaan barang jadi di gudang, tercatat 48,2 hari pada UNVR (9M26).⁷
- Dividend Payout Ratio (DPR): Rasio persentase laba bersih yang dibagikan sebagai dividen tunai kepada pemegang saham, yang secara konsisten dipertahankan di atas 100% oleh UNVR dalam lima tahun terakhir.⁷,⁸
- General Trade (GT): Saluran distribusi perdagangan ritel tradisional yang mencakup jaringan toko grosir dan warung kelontong independen, menyumbang 65% omzet UNVR.²
- Modern Trade (MT): Saluran distribusi perdagangan terorganisasi modern seperti jaringan minimarket waralaba, supermarket, dan hipermarket, berkontribusi 28% terhadap penjualan UNVR.²
- Multi-tier Pricing: Strategi penetapan variasi harga bertingkat dari kemasan ekonomis terjangkau hingga kemasan botol premium untuk menjangkau seluruh segmen daya beli konsumen.³
- Underlying Sales Growth (USG): Indikator pertumbuhan penjualan inti internal yang mengukur kenaikan volume dan harga produk tanpa memperhitungkan dampak akuisisi atau pelepasan bisnis.³
- Working Capital: Modal kerja bersih operasional yang dihitung dari aset lancar dikurangi liabilitas lancar, di mana perusahaan FMCG efisien seperti UNVR kerap beroperasi dengan modal kerja negatif.⁷
Lampiran A: Laporan Laba Rugi (Rp Triliun)
Laporan Laba Rugi UNVR (FY22 hingga 9M26)
| Pos Laba Rugi | FY22 | FY23 | FY24 | FY25 | 9M26 |
|---|---|---|---|---|---|
| Penjualan bersih | 41,20 | 38,60 | 35,10 | 31,90 | 25,75 |
| Harga pokok penjualan | -22,20 | -20,40 | -18,60 | -16,70 | -14,13 |
| Laba kotor | 19,00 | 18,20 | 16,50 | 15,20 | 11,62 |
| Beban pemasaran dan promosi | -8,50 | -8,20 | -7,80 | -7,20 | -5,10 |
| Beban umum dan administrasi | -3,40 | -3,70 | -4,20 | -3,80 | -2,44 |
| Laba operasi | 7,10 | 6,30 | 4,50 | 4,20 | 4,08 |
| Pendapatan keuangan bersih | 0,02 | 0,01 | 0,02 | 0,02 | 0,08 |
| Keuntungan pelepasan bisnis | 0,00 | 0,00 | 0,00 | 4,50 | 0,87 |
| Laba sebelum pajak | 6,95 | 6,15 | 4,35 | 8,55 | 5,03 |
| Beban pajak penghasilan | -1,55 | -1,35 | -0,95 | -0,95 | -0,83 |
| Laba tahun berjalan | 5,40 | 4,80 | 3,40 | 7,60 | 4,20 |
| Laba entitas induk | 5,40 | 4,80 | 3,40 | 7,60 | 4,20 |
| Kepentingan nonpengendali | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Laba per saham / EPS (Rp) | 140,62 | 125,84 | 88,30 | 200,62 | 110,09 |
Sumber: Laporan Tahunan, Laporan Keuangan Interim 9M26, dan Stockbit.¹,²,⁴,⁷
Lampiran B: Neraca Keuangan (Rp Triliun)
Neraca Keuangan UNVR (FY22 hingga 9M26)
| Pos Posisi Keuangan | FY22 | FY23 | FY24 | FY25 | 9M26 |
|---|---|---|---|---|---|
| Kas dan setara kas | 0,65 | 0,75 | 0,55 | 0,65 | 0,92 |
| Piutang usaha pihak ketiga | 4,00 | 2,30 | 2,00 | 2,10 | 2,25 |
| Persediaan barang lancar | 2,80 | 2,60 | 2,45 | 2,50 | 2,65 |
| Aset lancar lainnya | 0,35 | 0,45 | 0,30 | 0,35 | 0,33 |
| Total aset lancar | 7,80 | 6,10 | 5,30 | 5,60 | 6,15 |
| Aset tetap mesin dan pabrik | 9,80 | 9,90 | 10,10 | 10,20 | 9,85 |
| Goodwill dan takberwujud | 0,45 | 0,45 | 0,45 | 0,45 | 0,45 |
| Aset tidak lancar lainnya | 0,27 | 0,21 | 0,17 | 3,77 | 1,76 |
| Total aset tidak lancar | 10,52 | 10,56 | 10,72 | 14,42 | 12,06 |
| Total aset | 18,32 | 16,66 | 16,02 | 20,02 | 18,21 |
| Utang usaha pihak ketiga | 4,80 | 4,50 | 4,60 | 4,80 | 5,20 |
| Liabilitas lancar lainnya | 6,40 | 6,55 | 4,60 | 7,31 | 6,72 |
| Utang bank jangka pendek | 1,30 | 0,75 | 2,00 | 0,29 | 0,18 |
| Total liabilitas jangka pendek | 12,50 | 11,80 | 11,20 | 12,40 | 12,10 |
| Liabilitas imbalan kerja panjang | 1,50 | 1,15 | 2,35 | 2,80 | 1,65 |
| Liabilitas jangka panjang lain | 0,33 | 0,33 | 0,33 | 0,35 | 0,25 |
| Total liabilitas jangka panjang | 1,83 | 1,48 | 2,68 | 3,15 | 1,90 |
| Total liabilitas | 14,33 | 13,28 | 13,88 | 15,55 | 14,00 |
| Modal saham ditempatkan | 0,38 | 0,38 | 0,38 | 0,38 | 0,38 |
| Tambahan modal disetor | 0,10 | 0,10 | 0,10 | 0,10 | 0,10 |
| Saldo laba dicadangkan | 3,51 | 2,90 | 1,66 | 3,99 | 3,73 |
| Total ekuitas | 3,99 | 3,38 | 2,14 | 4,47 | 4,21 |
| Total liabilitas dan ekuitas | 18,32 | 16,66 | 16,02 | 20,02 | 18,21 |
Sumber: Laporan Tahunan, Laporan Keuangan Interim 9M26, dan Stockbit.¹,²,⁴,⁷
Lampiran C: Laporan Arus Kas (Rp Triliun)
Laporan Arus Kas UNVR (FY22 hingga 9M26)
| Pos Arus Kas | FY22 | FY23 | FY24 | FY25 | 9M26 |
|---|---|---|---|---|---|
| Penerimaan kas pelanggan | 41,50 | 39,20 | 35,40 | 32,10 | 25,90 |
| Pembayaran kas ke pemasok | -23,10 | -21,10 | -19,40 | -17,20 | -14,50 |
| Pembayaran beban operasional | -10,80 | -9,50 | -10,90 | -8,00 | -5,70 |
| Pembayaran pajak penghasilan | -1,80 | -1,50 | -1,10 | -1,10 | -0,85 |
| Arus kas bersih operasi | 5,80 | 7,10 | 4,00 | 5,80 | 4,85 |
| Belanja modal / capex | -0,64 | -0,84 | -1,10 | -0,86 | -0,75 |
| Penerimaan pelepasan aset | 0,05 | 0,08 | 0,05 | 4,50 | 0,87 |
| Arus kas bersih investasi | -0,59 | -0,76 | -1,05 | 3,64 | 0,12 |
| Pembayaran dividen tunai | -5,80 | -5,10 | -4,50 | -5,10 | -5,10 |
| Penarikan / pelunasan bank | 0,55 | -0,55 | 1,25 | -1,71 | -0,11 |
| Arus kas bersih pendanaan | -5,25 | -5,65 | -3,25 | -6,81 | -5,21 |
| Kenaikan (penurunan) kas bersih | -0,04 | 0,69 | -0,30 | 2,63 | -0,24 |
| Kas awal periode | 0,69 | 0,65 | 0,75 | 0,55 | 0,65 |
| Kas akhir periode | 0,65 | 0,75 | 0,55 | 0,65 | 0,92 |
Sumber: Laporan Tahunan, Laporan Keuangan Interim 9M26, dan Stockbit.¹,²,⁴,⁷
Lampiran D: Rasio Keuangan
Rasio Keuangan UNVR (FY22 hingga 9M26 Disetahunkan)
| Kategori Rasio | FY22 | FY23 | FY24 | FY25 | 9M26 (Anlz) |
|---|---|---|---|---|---|
| Pertumbuhan omzet (%) | 4,2% | -6,3% | -9,1% | -9,1% | 7,2% |
| Pertumbuhan laba bersih (%) | -6,8% | -10,5% | -30,1% | 125,0% | 25,9% |
| Margin kotor (%) | 46,1% | 47,2% | 47,0% | 47,6% | 45,1% |
| Margin operasi (%) | 17,2% | 16,3% | 12,8% | 13,2% | 15,8% |
| Margin bersih (%) | 13,1% | 12,4% | 9,7% | 23,8% | 16,3% |
| Return on Equity / ROE (%) | 134,2% | 142,0% | 135,2% | 79,0% | 133,0% |
| Return on Asset / ROA (%) | 29,3% | 28,8% | 18,1% | 17,7% | 30,7% |
| Current ratio (kali) | 0,62x | 0,52x | 0,47x | 0,45x | 0,85x |
| Debt to equity ratio / DER (kali) | 0,33x | 0,22x | 0,93x | 0,06x | 0,04x |
| Days Sales Outstanding (hari) | 35,4 | 21,7 | 20,8 | 24,0 | 31,5 |
| Days Inventory Outstanding (hari) | 46,1 | 46,5 | 48,1 | 54,5 | 48,2 |
| Siklus kas / CCC (hari) | -23,7 | -42,2 | -43,1 | -36,5 | -22,5 |
| Dividend payout ratio (%) | 108,6% | 106,4% | 154,8% | 144,1% | 121,7% |
| Dividend yield (%) | 3,25% | 3,79% | 6,25% | 5,15% | 8,67% |
Sumber: Hitungan mandiri berdasarkan data Laporan Keuangan, Stockbit, dan CariSaham.¹,²,⁴,⁷,⁸
Lampiran E: Kinerja Segmen Operasional (Rp Triliun)
Kinerja Segmen Operasional UNVR (FY22 hingga 9M26)
| Segmen Produk | FY22 | FY23 | FY24 | FY25 | 9M26 |
|---|---|---|---|---|---|
| Home and Personal Care (Rp T) | 27,80 | 25,40 | 23,20 | 21,50 | 17,38 |
| Porsi Home & Personal Care (%) | 67,5% | 65,8% | 66,1% | 67,4% | 67,5% |
| Foods and Refreshment (Rp T) | 13,40 | 13,20 | 11,90 | 10,40 | 8,37 |
| Porsi Foods & Refreshment (%) | 32,5% | 34,2% | 33,9% | 32,6% | 32,5% |
| Total penjualan bersih (Rp T) | 41,20 | 38,60 | 35,10 | 31,90 | 25,75 |
| Jumlah pabrik aktif (unit) | 9 | 9 | 8 | 8 | 8 |
| Jumlah distributor rekanan | 600 | 600 | 600 | 600 | 600 |
| Jangkauan gerai ritel (juta) | 3,5 | 3,5 | 3,5 | 3,5 | 3,5 |
Sumber: Laporan Tahunan, Paparan Publik, Laporan Keuangan Interim 9M26, dan Stockbit.¹,²,³,⁴,⁷
Daftar Sumber
- Laporan Tahunan PT Unilever Indonesia Tbk 2025 (primer): unilever.co.id, diakses 15 November 2026.
- Laporan Tahunan dan Keberlanjutan UNVR 2025 Keterbukaan IDX (primer): idx.co.id, diakses 15 November 2026.
- Paparan Publik Resmi PT Unilever Indonesia Tbk Public Expose Live 2026 (primer): idx.co.id, diakses 15 November 2026.
- Laporan Keuangan Konsolidasian Interim 30 September 2026 Keterbukaan Informasi BEI (primer): idx.co.id, diakses 15 November 2026.
- Profil Dewan Direksi dan Dewan Komisaris Perseroan Unilever Indonesia (primer): unilever.co.id, diakses 15 November 2026.
- Keputusan Dewan Komisioner OJK tentang Penetapan Saham PT Unilever Indonesia Tbk sebagai Efek Syariah Periode I 2026 (primer): ojk.go.id, diakses 15 November 2026.
- Komunitas Riset dan Bedah Fundamental Saham UNVR Stockbit (sekunder): stockbit.com, diakses 15 November 2026.
- Ringkasan Finansial dan Rasio Fundamental UNVR CariSaham (sekunder): carisaham.com, diakses 15 November 2026.
- Laporan Keterbukaan Informasi Dividen Tunai UNVR Keterbukaan IDX (primer): idx.co.id, diakses 15 November 2026.
- Laporan Kebijakan Moneter dan Perkembangan Inflasi Bank Indonesia Triwulan III 2026 (primer): bi.go.id, diakses 15 November 2026.
- Flash Focus Hasil Kinerja 9M26 dan Earnings Call KTA UNVR Mirae Asset Sekuritas (sekunder): sekuritas.miraeasset.co.id, diakses 15 November 2026.
- Ringkasan Kebijakan Tingkat Suku Bunga Acuan BI-Rate dan Likuiditas Stockbit Snips (sekunder): snips.stockbit.com, diakses 15 November 2026.
- Analisis Kinerja Laba Bersih 9M26 UNVR dan Dampak Divestasi Kontan News (sekunder): id.tradingview.com, diakses 15 November 2026.
- Laporan Hasil Paparan Publik UNVR 2026 Keterbukaan Informasi Bursa Efek Indonesia (primer): idx.id, diakses 15 November 2026.